Han entrado a robar a tu casa o han intentado entrar a robar, has perdido las llaves o la cerradura se ha quedado inservible, y entonces necesitas cambiar tu cerradura o el bombín de tu cerradura (la parte de la cerradura en la que insertas la llave y haces girar para que la puerta se abra), y lo primero que te preguntas es: ¿esto lo paga el seguro?
La respuesta corta es: depende de la causa y de tu póliza. La respuesta útil es saber en qué casos suele cubrirlo y qué debes hacer para no quedarte con la factura. Vamos a verlo.
Casos en los que el seguro de hogar suele cubrir el cambio de cerradura
1. Robo o intento de robo. Es el caso más claro. Si alguien ha forzado tu puerta o se ha llevado las llaves, la mayoría de las pólizas de hogar cubren los daños en la cerradura y su sustitución, además de la reparación de la puerta si ha resultado dañada.
2. Daños causados por terceros o actos vandálicos. Si han forzado o dañado la cerradura sin llegar a entrar, normalmente también entra dentro de la cobertura de daños.
3. Pérdida o robo de llaves. Aquí hay más variación. Algunas pólizas incluyen el cambio de bombín por pérdida o sustracción de llaves, a menudo con un límite económico o como cobertura opcional. Si te han robado el bolso con las llaves, suele ser más fácil que te lo cubran, sobre todo si hay denuncia.
4. Servicio de cerrajería de urgencia. Muchos seguros incluyen asistencia de cerrajero para abrir la puerta si te quedas fuera o si la cerradura se bloquea. Suele tener un límite de servicios al año o de importe, y a veces cubre la apertura, pero no el material nuevo.
Casos en los que normalmente NO lo cubre
- Desgaste o avería por el uso: si el bombín se ha estropeado con los años, el seguro lo considera mantenimiento de la vivienda.
- Cambio por mejora o por decisión propia: si quieres una cerradura más segura “porque sí”, o tras una mudanza, lo habitual es que lo pagues tú.
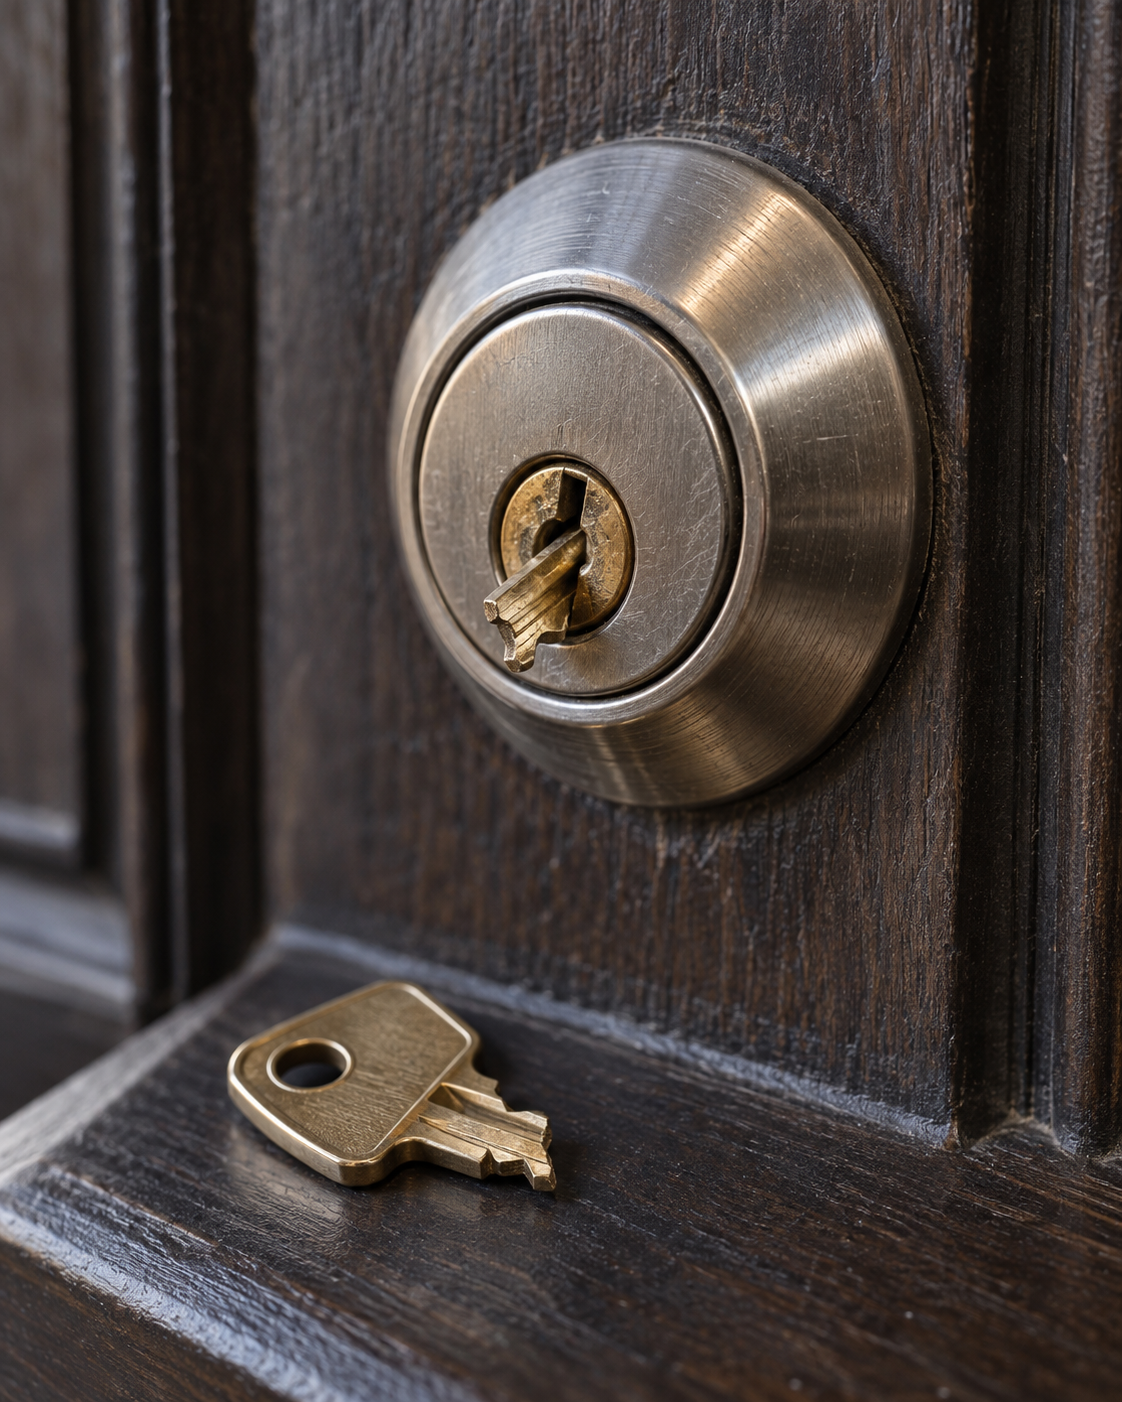
- Cerradura rota por un descuido tuyo: por ejemplo, forzar la llave o partirla dentro del bombín.
- Pólizas básicas que solo cubren continente y contenido, sin coberturas de robo ni asistencia de cerrajería.
Qué hacer para que el seguro te cubra el cambio de cerradura
- Revisa tu póliza. Busca las coberturas de “robo”, “cerrajería” o “asistencia en el hogar”, y fíjate en límites, franquicias y exclusiones.
- Avisa a tu aseguradora cuanto antes. La ley da un plazo de 7 días para comunicar el siniestro, salvo que tu póliza diga otro.
- Presenta denuncia si ha habido robo. Suele ser imprescindible.
- Haz fotos antes de que se repare nada. Guarda pruebas de la cerradura dañada y de la puerta.
- Pregunta si debes usar su cerrajero o puedes elegir el tuyo. Algunas aseguradoras tienen proveedores propios y solo reembolsan con ciertas condiciones.
- Pide presupuesto y factura detallada. Que aparezca el trabajo realizado, el material instalado y el desglose de precios.
- Si es urgente, primero lleva a cabo las acciones para que tu vivienda esté segura. Si tu casa queda abierta o vulnerable, no esperes: pide una solución provisional, guarda la factura y reclama después.
Consejo extra: aprovecha el cambio para ganar seguridad
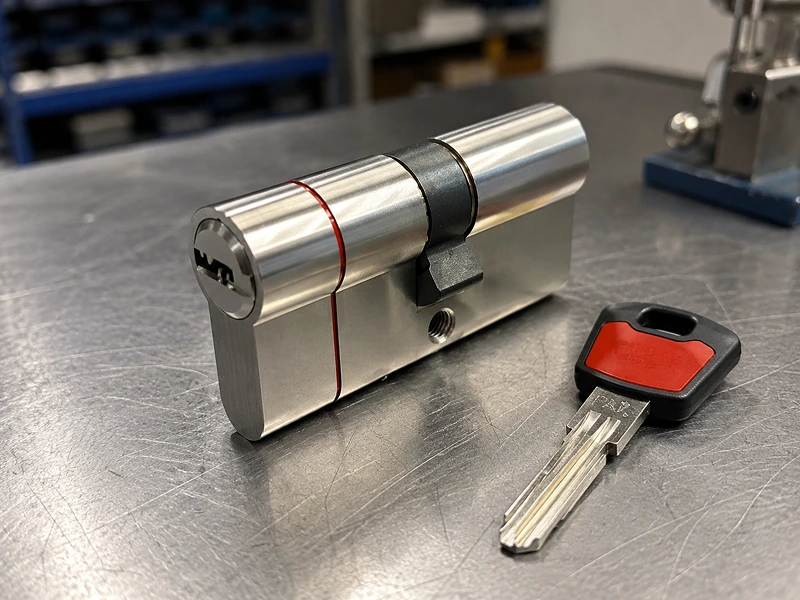
Si el seguro te cubre un bombín estándar, tú puedes decidir mejorar la seguridad pagando la diferencia. Un bombín de alta seguridad o un escudo protector son una inversión pequeña frente al riesgo de que vuelvan a intentar entrar. Si has perdido las llaves y no sabes quién puede tenerlas, cambiar el bombín es siempre lo más recomendable.
Preguntas frecuentes
¿El seguro paga el cambio de bombín si pierdo las llaves?
Solo si tu póliza lo incluye de forma expresa. No es una cobertura universal, así que conviene revisarla.
¿Tengo que esperar a que el seguro autorice el cambio?
Si hay riesgo para tu seguridad, no. Puedes pedir una solución urgente y presentar la factura después, pero conserva todas las pruebas.
¿Y si vivo de alquiler?
Según la póliza y quién la contrató (tú o el propietario), puede cubrirlo uno u otro seguro. Si el cambio es por robo, avisa a ambos.
¿La franquicia puede hacer que no merezca la pena reclamar?
Sí. Si el coste del cambio es menor que la franquicia, puede que el seguro no pague nada. Compara antes de abrir el parte.
¿Necesitas cambiar tu cerradura ahora?
En VILFER 24H hacemos cambios de cerradura y bombín en Barcelona, Madrid y Valencia, con atención 24 horas y presupuesto claro antes de empezar. Trabajamos con aseguradoras, así que tenemos experiencia sobre cómo detallar tu factura para que puedas presentarla a tu aseguradora sin problemas.